
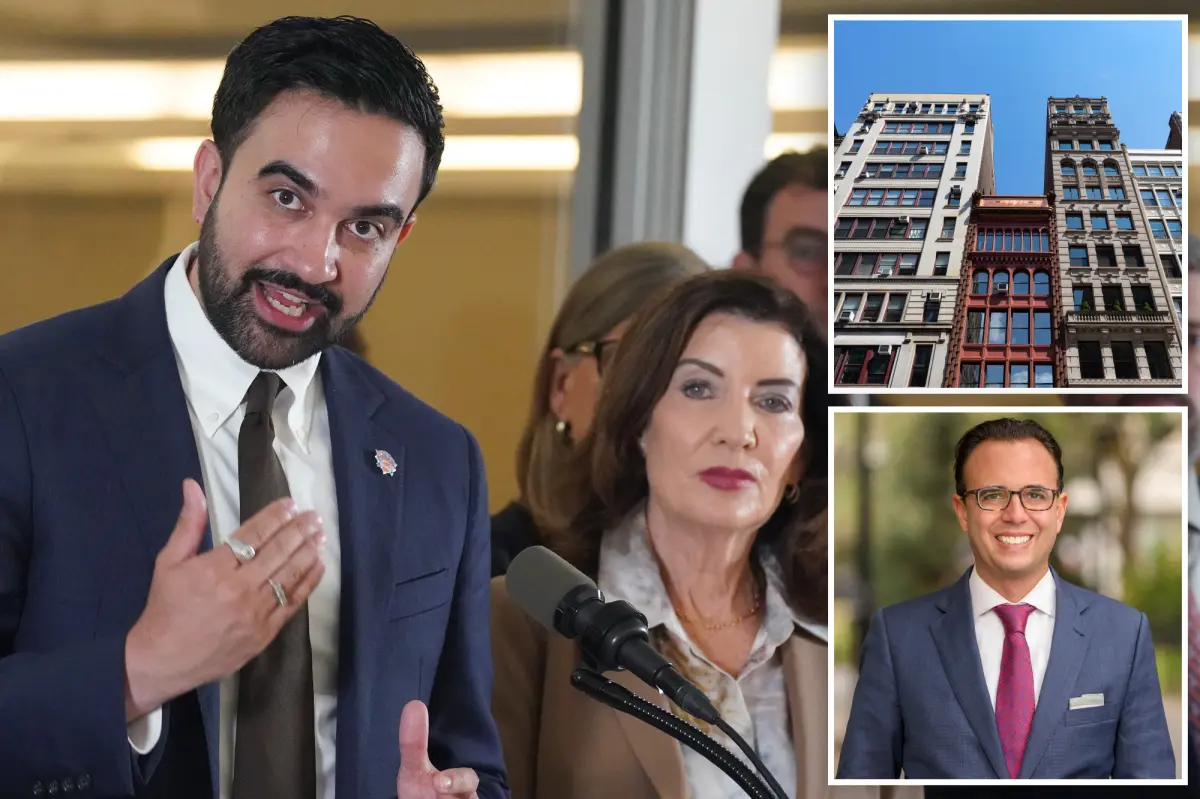
أثار قانون ضريبة pied-à-terre الجديد في ولاية نيويورك قلقًا واسعًا بين أصحاب المباني التعاونية (co-ops) بسبب احتمال تحميل المبنى بأكمله تكاليف ضريبية كبيرة إذا امتنع مالك شقة فاخرة غير مستخدمة كمقر إقامة رئيسي عن دفع الضريبة.
آلية الضريبة وتأثيرها على المباني التعاونية
تستهدف الضريبة التي أقرها الحاكم كاثي هوشول ورُوج لها عمدة نيويورك زهران ممداني، المساكن الفاخرة التي لا تُستخدم كمقر إقامة رئيسي، وتُتوقع أن تجمع مئات الملايين من الدولارات سنويًا من أصحاب هذه العقارات. لكن المشكلة تكمن في طريقة تحصيل الضريبة على المباني التعاونية، التي تُقيّم كقطعة عقارية واحدة، ولا تُفرّق بين الشقق الفردية كما هو الحال في نظام الشقق السكنية (condominiums).
تحديات التحصيل وتأثيرها على الملاك الآخرين
تُدفع الضريبة من قبل مجلس إدارة المبنى التعاوني، الذي يمررها إلى الملاك عبر رسوم الصيانة الشهرية. وإذا تأخر مالك الشقة المعنية في السداد، قد يضطر المجلس إلى دفع المبلغ مقدمًا، مما يضع ضغطًا ماليًا على بقية السكان. في المباني الصغيرة، قد يؤدي ذلك إلى مطالبة الملاك الآخرين بمبالغ كبيرة مؤقتًا، في انتظار استردادها من المالك الغائب.
غياب آلية فرض الرهن العقاري على الشقق الفردية
تواجه السلطات صعوبة في فرض رهن عقاري على شقة فردية ضمن مبنى تعاوني بسبب عدم وجود قطعة عقارية منفصلة لكل وحدة. وبدلًا من ذلك، قد يُفرض الرهن على المبنى بأكمله، مما يعرقل عمليات بيع الشقق ويؤثر على قدرة المشترين على الحصول على تمويل، ويخلق "سحابة" قانونية على المبنى بأكمله.
انتقادات لعدم مراعاة خصوصية المباني التعاونية في التشريع
أشار خبراء إلى أن التشريع لم يأخذ في الاعتبار الهيكل الخاص للمباني التعاونية، حيث توجد قطعة عقارية واحدة فقط للمبنى بأكمله، مما يجعل من الصعب تقييم الضريبة على مالك شقة بعينها. هذا الأمر قد يؤدي إلى نزاعات قانونية ومشاكل مالية تؤثر على جميع السكان، رغم أن الضريبة موجهة فقط إلى مالك واحد.
التعليقات (0)
أضف تعليقاً
لا توجد تعليقات بعد. كن أول من يعلق!