
يواجه مشترون لمنازل في ضواحي كاليفورنيا صعوبة متزايدة في الحصول على تأمين ضد الحرائق، بعدما امتنعت شركات تأمين تقليدية عن تقديم التغطية المطلوبة، ما يدفع بعضهم إلى قبول وثائق تتضمن مبالغ تحمّل تصل إلى 25,000 دولار. ولم تعد الأزمة مقتصرة على المجتمعات الجبلية المعرضة للحرائق، بل امتدت إلى مناطق ضاحية لم تكن تُعد تقليديًا من أخطر مناطق الولاية.
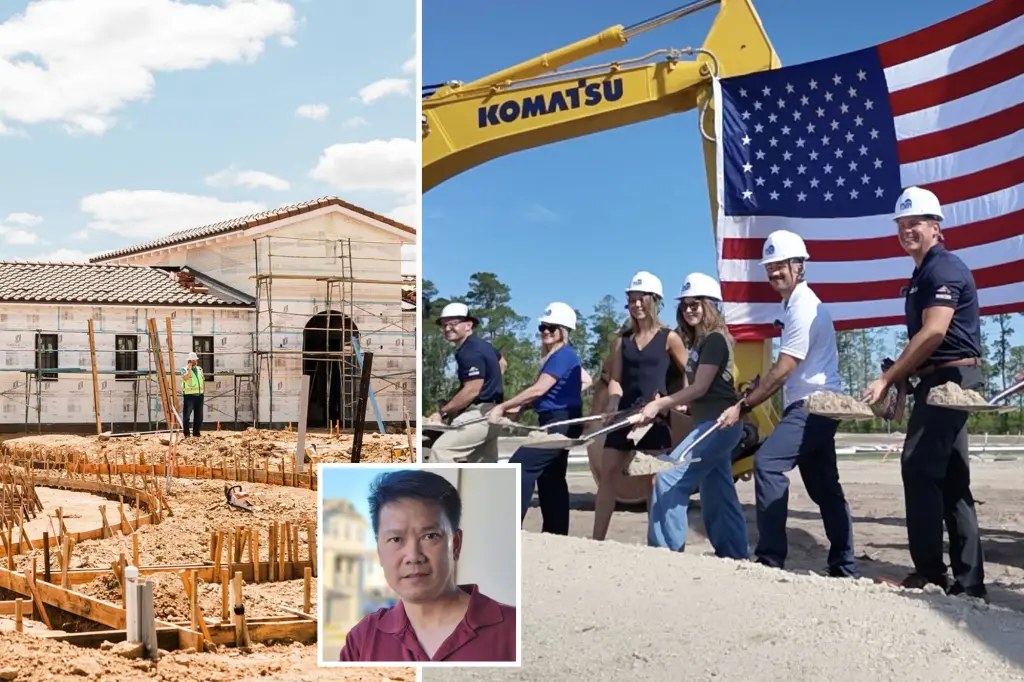
وتعلّم أليكس هوانغ، وهو عامل في قطاع التكنولوجيا، ذلك خلال الصيف بينما كان يستعد لإتمام شراء منزل من 6 غرف نوم بنحو 700,000 دولار في مشروع «سيمارون ريدج» السكني بمدينة مينيفي. وتقع المنطقة الجديدة وسط أراضٍ شجيرية وتلال متموجة، لا ضمن الغابات الكثيفة التي ترتبط عادة بأشد حرائق كاليفورنيا تدميرًا.
لكن مع اقتراب موعد إتمام الصفقة، أُبلغ هوانغ بأن شركة تأمين تقليدية لن توفر التغطية الشاملة التي طلبها المقرض. فلجأ إلى شركة تأمين من سوق «الخطوط الفائضة»، وهو سوق يضم شركات تقع غالبًا خارج الولاية ولا تخضع لبعض قواعد التأمين التقليدية في كاليفورنيا، وحصل على وثيقة تتضمن مبلغ تحمّل للحرائق قدره 25,000 دولار.
وقال هوانغ إنه يكره هذا المبلغ، لكنه لم يجد خيارات كثيرة لأن شركات التأمين الكبرى لم تكن تصدر وثائق جديدة. وأضاف أنه لم يكن يعرف الشركة التي وفرت له التغطية، واصفًا إياها بأنها «تأمين بلا اسم» لأنه لم يسمع بها من قبل.
وأظهر تحليل أن 9 من كل 10 وثائق أُضيفت إلى خطة كاليفورنيا للتأمين العادل، المعروفة باسم «فير بلان»، في 396 منطقة بريدية بين مارس 2025 ويونيو 2026، صُنفت منخفضة المخاطر. وخلال تلك الفترة، أُضيف أكثر من 11,000 منزل منخفض المخاطر إلى الخطة، فوق 138,000 عقار منخفض المخاطر كانت تعتمد عليها بالفعل.
وتُعد «فير بلان» شركة التأمين الحكومية الملاذ الأخير للعقارات عالية المخاطر. فعندما ترفض شركات التأمين الكبرى تغطية عقار ما، يلجأ المالكون إليها للحصول على تأمين أساسي ومحدود ضد الحرائق، يكون غالبًا أعلى كلفة ويتطلب شراء وثيقة منفصلة لتغطية المخاطر المعتادة، مثل السرقة أو أضرار المياه.
وانكمش سوق التأمين التقليدي مع تراجع شركات كبرى في ظل الخسائر المتزايدة الناجمة عن حرائق الغابات وارتفاع تكاليف البناء وإعادة التأمين. وتتعرض كاليفورنيا بصورة خاصة لحرائق مدمرة، وقد أشار مسؤولو الولاية إلى حجم الحرائق الأخيرة وتصاعد المخاطر المرتبطة بالمناخ بوصفها ضغوطًا رئيسية على سوق التأمين. ووفق إدارة التأمين في كاليفورنيا، دمرت عشرات الحرائق الكبرى منذ 2015 أكثر من آلاف المباني وأودت بحياة مئات الأشخاص.
وتحاول الولاية وقف هذا التراجع عبر إصلاحات تأمينية جديدة تهدف إلى تشجيع الشركات على إصدار وثائق أكثر في المناطق المتضررة من الحرائق، مع السماح لها باحتساب تكاليف نمذجة الكوارث وإعادة التأمين. لكن التسجيل في «فير بلان» قرب مينيفي ارتفع إلى 5 أمثاله منذ 2024، فيما قفز في مدينة هيميت المجاورة 660%.
كما تسد شركات «الخطوط الفائضة» جزءًا من الفراغ؛ إذ باتت تمثل نحو 7% من سوق تأمين المنازل في كاليفورنيا، ارتفاعًا من 1% فقط في 2021، وفق «وايس ريتينغز». وفي مقاطعة ريفرسايد، قال مشترٍ آخر يُدعى لويس إن البحث عن التغطية تحول إلى أزمة بعد رفضه من شركات تقليدية، قبل أن يشتري هو وزوجته وثيقة بمبلغ تحمّل للحرائق قدره 14,000 دولار.
التعليقات (0)
أضف تعليقاً
لا توجد تعليقات بعد. كن أول من يعلق!