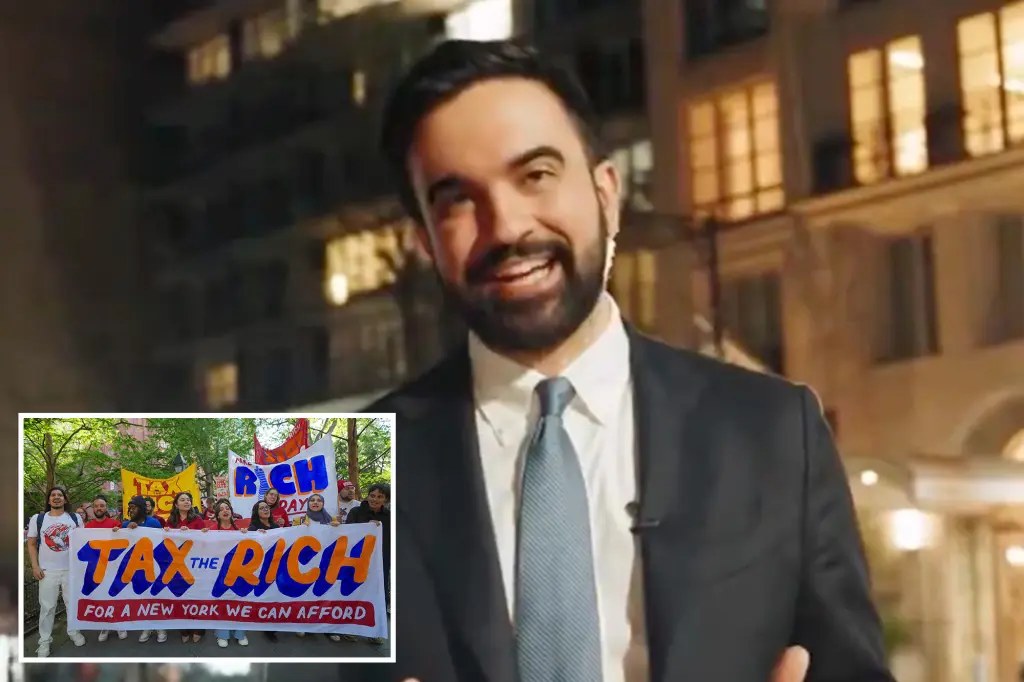
وافقت دائرة المالية في مدينة نيويورك على 5700 طلب إعفاء من الضريبة الجديدة على المساكن الثانية الفاخرة، من أصل 10000 طلب تلقتها حتى صباح الجمعة، وفق ما أفادت به صحيفة «نيويورك بوست». وتتجاوز الطلبات المقبولة نصف الإجمالي، ما يثير تساؤلات بشأن قدرة الضريبة على تحقيق الإيرادات السنوية التي توقعتها المدينة، والبالغة أكثر من 500 مليون دولار.
أعلن عمدة نيويورك زهران ممداني وحاكمة الولاية كاثي هوكول الضريبة على المساكن الثانية الفاخرة في المدينة. وتشمل، بحسب المادة، شقق التعاون السكني التي تزيد قيمتها على مليون دولار، والمنازل التي تتجاوز قيمتها 5 ملايين دولار. ولا تزال طلبات الإعفاء والدعاوى القضائية المتعلقة بها تُقدَّم.
قال المحامي بن ويليامز، من مكتب روزنبرغ وإليس، إن السؤال المالي الأهم هو ما إذا كان تقدير المدينة للإيرادات واقعيًا أصلًا. وأضاف أن استبعاد المساكن الرئيسية والطعن في التقييمات السوقية المبالغ فيها قد يخفضان المبلغ الذي يمكن تحصيله فعليًا عما كان متوقعًا.
مُدِّد الموعد النهائي لطلبات الإعفاء إلى 13 أكتوبر بدلًا من 6 أكتوبر، في ثالث تعديل للموعد، عقب دعوى رفعها المحامي راندي ماسترو، النائب الأول السابق لعمدة نيويورك إريك آدامز، في ستاتن آيلاند. وكان قاضي المحكمة العليا في ولاية نيويورك واين أوزي قد حكم لصالحه قبل ما يزيد قليلًا على أسبوع، معتبرًا أن على المدينة إعادة إجراءات طرح الضريبة من البداية.
وذكر الحكم أن المدينة أرسلت مبكرًا خطابات إلى 17000 مالك قالت إن الضريبة قد تشملهم. وقالت المدينة لاحقًا إن العدد أقرب إلى ما بين 10000 و13000 مالك. وطعنت البلدية فورًا في الحكم وحصلت على وقف لتنفيذه، ما يسمح لإدارة ممداني بمواصلة تحصيل الضريبة خلال نظر الطعن.
وقال جوشوا وورتزل، محامي العقارات والشريك في مكتب شلام ستون آند دولان، إن تثبيت الحكم عند نظر الطعن قد يُسقط إجراءات تطبيق الضريبة. وتُنظر أيضًا دعوتان أخريان أمام محكمة في لونغ آيلاند، تقولان إن الضريبة تستهدف مالكي العقارات المقيمين خارج الولاية على نحو غير منصف.
في المقابل، تمسكت دائرة المالية بتقدير الإيرادات السنوية. وقال ممثل لها إن الضريبة تطلب من مالكي المساكن الثانية الفاخرة المساهمة في تمويل المدارس وتحسين سلامة الشوارع والخدمات التي يعتمد عليها سكان نيويورك. ووصف الدعاوى بأنها بلا أساس وتتسبب في التباس غير ضروري، مؤكدًا التزام الإدارة بإتاحة الوقت والمعلومات اللازمة لتقديم طلبات الإعفاء، ومواصلة تطبيق الضريبة وفق القانون أثناء سير التقاضي.
التعليقات (0)
أضف تعليقاً
لا توجد تعليقات بعد. كن أول من يعلق!