
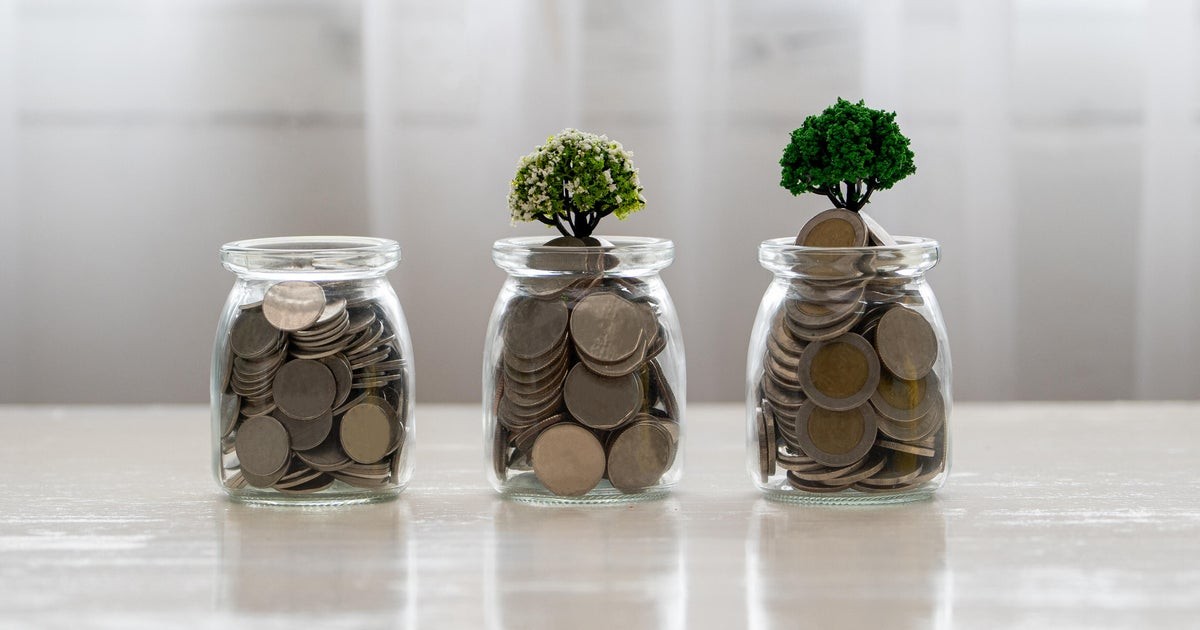
في ظل استمرار سعر الفائدة على الأموال الفيدرالية عند مستواه الحالي، وارتفاع التضخم الشهر الماضي، وتقلبات سوق الأسهم، قد يفضّل كثير من المدخرين الاحتفاظ بجزء من أموالهم في حسابات تتيح لهم الوصول إليها بسهولة. لكن ذلك لا يكون دائمًا سهلًا مع الحسابات ذات العائد الثابت مثل شهادات الإيداع.
وفي المقابل، يمكن لمن لديهم جزء من مدخراتهم أن يضعوه في شهادة إيداع أو حساب توفير مرتفع العائد أو حساب سوق المال. وحتى لو لم يكن المبلغ 20 ألف دولار أو 30 ألف دولار، فإن 12 ألف دولار قد تكون كافية لتحقيق عائد ملحوظ مع قدر من الحماية من تقلبات السوق.
لكن العائد بين هذه الحسابات لا يكون متطابقًا. فشهادة الإيداع تمنح معدل فائدة ثابتًا، ما يجعل حساب العائد النهائي أكثر وضوحًا. أما حسابا التوفير مرتفع العائد وسوق المال فهما حسابان متغيرا العائد، ما يجعل تقدير الأرباح بدقة أصعب لأن المعدلات تتغير وفق ظروف السوق الحالية.
وبالاعتماد على افتراض بقاء المعدلات المتغيرة كما هي، وعدم فرض أي غرامات على أي حساب، فإن المدخرين يمكن أن يحققوا ما بين نحو 115 و360 دولارًا من 12 ألف دولار إذا اختاروا أحد هذه الحسابات الآن. وتكون شهادة الإيداع الأكثر ربحية في حالتين من بين ثلاث حالات جرى احتسابها، مع الإشارة إلى أن شهادة الـ9 أشهر ستستحق تقنيًا في يناير.
لكن الفارق لا يتعلق بالعائد فقط. فمعدل شهادة الإيداع يبقى مقفلاً، ما يعني أنه لن يستفيد إذا ارتفعت الفائدة في الأشهر المقبلة. أما حسابا التوفير مرتفع العائد وسوق المال، فبإمكانهما التحرك مع السوق إذا ارتفعت المعدلات. وفي المقابل، إذا عادت الفائدة إلى الانخفاض، فإن عوائد هذه الحسابات ستتراجع أيضًا، بينما يبقى عائد شهادة الإيداع ثابتًا.
ويظل هذا الخيار أكثر جاذبية مقارنة بحساب التوفير التقليدي، الذي يبلغ متوسط العائد فيه 0.39% فقط. لذلك، قد يكون من المفيد للمدخرين التفكير بعناية في الحساب الأنسب، أو حتى تقسيم أموالهم بين حسابين أو ثلاثة، بحسب حاجتهم إلى السيولة واتجاهات السوق.
ولمراجعة المعدلات الرسمية الحالية، يمكن الاطلاع على بيانات معدلات الفائدة والحدود المنشورة من مؤسسة التأمين على الودائع الفيدرالية عبر الرابط: https://www.fdic.gov/national-rates-and-rate-caps
التعليقات (0)
أضف تعليقاً
لا توجد تعليقات بعد. كن أول من يعلق!